Борги та погашення
Що робити, якщо немає чим платити кредит: план із 7 кроків
Найгірше рішення — нічого не робити. Ось що допоможе мінімізувати наслідки.
Навіть маючи борг, ви маєте права. Правила етичної поведінки для кредиторів і колекторів.
Прострочили платіж — і почалися дзвінки? Навіть маючи борг, ви залишаєтесь людиною з правами, які захищає закон. З 2021 року в Україні діють суворі правила етичної поведінки для кредиторів і колекторських компаній. Розповідаємо, що їм дозволено, що заборонено і як захиститися від порушень.
Колекторська компанія — це організація, яка за договором з кредитором врегульовує прострочену заборгованість. Кредитор також може відступити (продати) право вимоги колектору. Колекторські компанії мають бути включені до реєстру НБУ, а кредитор зобов’язаний повідомити вам про залучення колектора або про відступлення права вимоги.
Стаття 25 Закону «Про споживче кредитування» встановлює вимоги щодо етичної поведінки. Кредиторам і колекторам, зокрема, заборонено:
Кількість контактів зі споживачем також обмежена законом та нормативними актами НБУ, а всі телефонні розмови мають записуватися.
Ви можете визначити зручний спосіб взаємодії (наприклад, лише письмово) або залучити представника — адвоката. Законодавство дозволяє споживачу відмовитися від взаємодії з певними особами, про яких він повідомив кредитора.
Спілкування з кредитором до виникнення великої прострочки дає більше можливостей для домовленостей. Якщо розумієте, що не встигаєте з платежем, прочитайте наш план дій у статті «Що робити, якщо немає чим платити кредит».
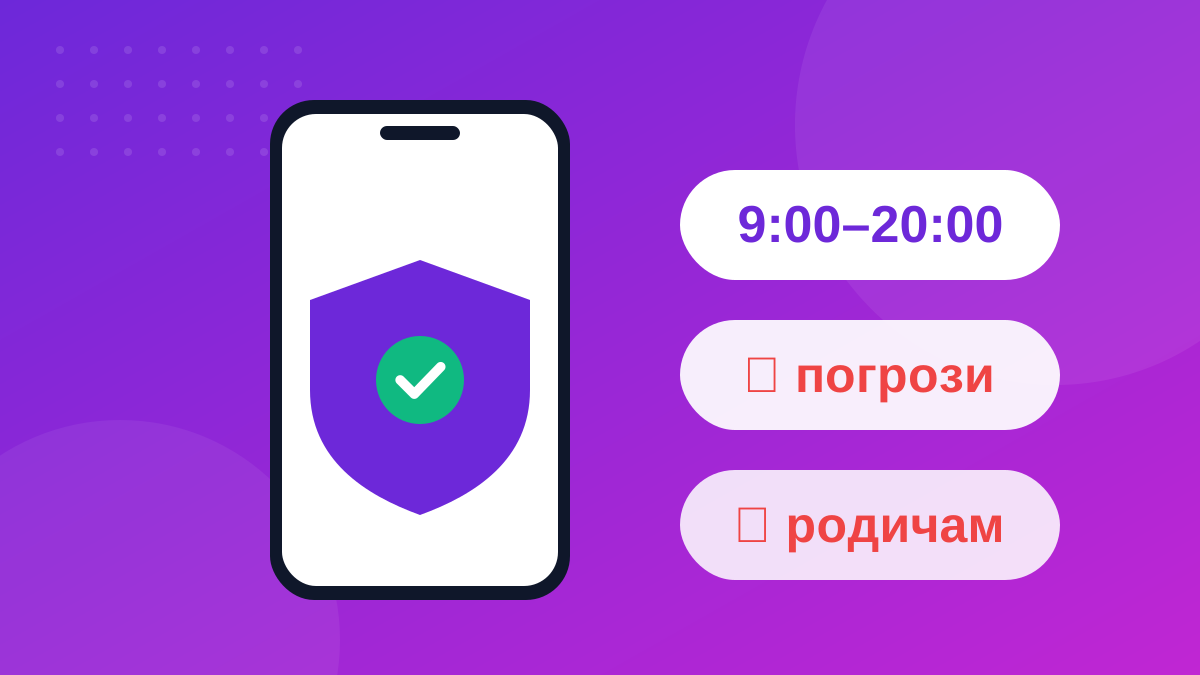
Взаємодія заборонена з 20:00 до 9:00, а також у вихідні, святкові та неробочі дні.
Кредитору, до Національного банку України через сервіс захисту прав споживачів, а у разі погроз — до поліції.
Найгірше рішення — нічого не робити. Ось що допоможе мінімізувати наслідки.
Відсотки нараховуються лише за фактичні дні користування — розповідаємо, як на цьому заощадити.
Найчастіше це звичайна затримка переказу. Як знайти платіж і що робити, якщо гроші так і не прийшли.